नया पत्रिकावाट साभार
उच्च आर्थिक वृद्धि : वित्तीय स्थायित्व
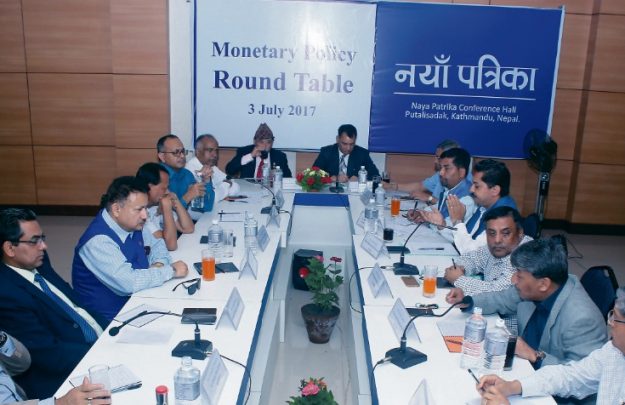
नेपाल राष्ट्र बैंक आब ०७४-७५ को मौद्रिक नीति जारी गर्ने अन्तिम तयारीमा छ । यो वर्षको मौद्रिक नीति तीन कुराले विशेष महत्वपूर्ण छ । पहिलो– यो मौद्रिक नीति संघीयता कार्यान्वयनपछिको पहिलो मौद्रिक नीति हुँदै छ । यसले एकातिर वित्तीय पहुँचलाई जोड दिनुपर्नेछ, अर्कातिर बजेटले लिएको उच्च आर्थिक वृद्धिको लक्ष्यलाई समेत सहयोग गर्नुपर्नेछ । दोस्रो– यो वर्ष वित्तीय क्षेत्रमा तरलता र ब्याजदरको तीव्र उतार–चढाव आएको छ । यो समस्यालाई मौद्रिक नीतिको मध्यावधि समीक्षामार्फत सम्बोधनको प्रयास भएको थियो । तर, समस्या साँच्चै समाधान भएको देखिन्न । यो समस्या लम्बिँदै जाँदा मुलुकको वित्तीय स्थायित्वलाई नै चुनौती थप्ने हो कि भन्ने आशंका छ । तेस्रो– नयाँ बैंक तथा वित्तीय संस्थासम्बन्धी ऐन आएपछिको पहिलो मौद्रिक नीतिका रूपमा यो आउँदै छ । ऐनका प्रावधानहरूलाई पनि यसले कार्यान्वयन गर्नुपर्ने छ । मौद्रिक नीतिको यही महत्वलाई दृष्टिगत गर्दै नयाँ पत्रिकाले सोमबार सरोकारवालासँग राउन्ड टेबल कार्यक्रम आयोजना गरेको थियो । सो कार्यक्रममा सहभागीले व्यक्त गरेको विचार यहाँ प्रस्तुत गरिएको छ :
सरकारको ढुकुटीमा रहेको रकममा आँखा लगाउन छोडिदिनुस्
नरबहादुर थापा
कार्यकारी निर्देशक, नेपाल राष्ट्र बैंक
हाम्रो आर्थिक वृद्धि सधैँ अनियमित र अनुमान गर्न नसकिने किसिमको छ । यसलाई कसरी दिगो बनाउने भन्ने विषय हाम्रो वित्त नीति र मौद्रिक नीतिको प्रमुख चुनौती हो । दोस्रो चुनौती भनेको राष्ट्रिय अर्थतन्त्रसँग वित्तीय क्षेत्रलाई जोड्नु हो । राष्ट्रिय अर्थतन्त्रसँग वित्तीय क्षेत्रलाई जोडिएन भने वित्तीय क्षेत्रको स्थायित्व जोखिममा पर्छ । अहिले उत्पादनमूलक क्षेत्रमा बैंकहरूको ऋणको कुल १७ प्रतिशत मात्रै गएको छ । भारत र श्रीलंकामा त्यस क्षेत्रमा ४५ प्रतिशतसम्म ऋण प्रवाह हुनुपर्ने व्यवस्था त्यहाँका केन्द्रीय बैंकले गरेको छ । तर, नेपाल राष्ट्र बैंकले त्यस्तो लगानी २० प्रतिशत मात्रै भनेको अवस्थामा त्यति पनि नपुगी जम्मा १७ प्रतिशत मात्रै हुनुले राष्ट्रिय अर्थतन्त्रसँग वित्तीय क्षेत्र राम्रोसँग नजोडिएको उदाहरण हो । राष्ट्रिय उत्पादनशील क्षेत्रमा बैंक तथा वित्तीय क्षेत्रमा कसरी बढीभन्दा बढी स्रोत परिचालन गर्ने भन्ने विषय चुनौतीका रूपमा रहेको छ ।
वित्तीय क्षेत्रमा अहिले देखिएको असन्तुलनले नेपालको बाह्य क्षेत्रमा कस्तो असर पार्छ भन्ने मौद्रिक नीतिको अर्को चुनौती छ । नेपालको वित्तीय क्षेत्र र नेपालको बाह्य क्षेत्र (शोधनान्तर) एक–आपसमा कसिलो ढंगले जोडिएका छन् । त्यसो हुँदा वित्तीय क्षेत्रमा केही कुरा हुनेबित्तिकै त्यसको प्रभाव नेपालको बाह्य क्षेत्र अर्थात् आयात तथा समग्र शोधनान्तर स्थितिमा पर्छ । यस्तो अवस्थामा निक्षेपको वृद्धिदर घट्नु भनेको चिन्ताको विषय हो, जुन अहिले भइरहेको छ ।
विगत २–४ महिनाको बीचमा नेपालका बैंक तथा वित्तीय संस्थाका बीचमा ब्याजदरको वार (युद्ध)को स्थिति देखा पर्यो । विदेशी मुलुकमा करेन्सी वार भएको सुनिन्थ्यो । तर, त्यस्तै किसिमको वार नेपालमा पनि देखियो । यस्तो स्थितिलाई कसरी रोक्ने भन्ने चुनौती मौद्रिक नीतिलाई छ । यही पृष्ठभूमिको आगामी आर्थिक वर्षको मौद्रिक नीति आउँदै छ ।
लघुवित्तीय क्षेत्रमा स्रोतको समस्या भयो भन्ने कुरा उठेको छ । राष्ट्र बैंकले भारतको नाबार्ड (नेसनल बैंक फर एग्रिकल्चर एन्ड रुरल डेभलपमेन्ट) मोडललाई अनुसरण गर्दै ग्रामीण लघुवित्त विकास केन्द्र (आरएमडिसी) स्थापना गरेको छ । भारतमा जस्तै नेपाल सरकार र दातृ निकायले आरएमडिसीलाई स्रोतको व्यवस्था गर्ने र उसले लघुवित्त बैंकलाई थोकमा स्रोत उपलब्ध गराउने मोडल हामीले सुरु गरेका हौँ । स्थापना हुँदा आरएमडिसीलाई एसियाली विकास बैंकले २ अर्ब ऋण पनि दिएको थियो । आरएमडिसीले त्यो ऋण तिरिराखेको छ । अब आरएमडिसीसँग ८५ करोड मात्रै स्रोत बाँकी छ भन्ने आएको छ । त्यसो हुँदा आरएमडिसीको शक्ति घट्दो छ । यसले परिकल्पनाअनुसारको काम गरेको पनि देखिँदैन । यसैक्रममा राष्ट्र बैंकले लघुवित्त क्षेत्रलाई आफ्नो फोल्डमा लियो । र, बैंक वित्तीय क्षेत्रलाई आफ्नो पोर्टफोलियोको निश्चित प्रतिशत छुट्याउनुपर्ने व्यवस्था गर्यो । वाणिज्य बैंकले अहिले ५ प्रतिशत, विकास बैंकले साढे ४ प्रतिशत र वित्त कम्पनीहरूले ४ प्रतिशत छुट्याउनुपर्ने व्यवस्था छ । यो नीतिगत व्यवस्थाका कारण झन्डै १ सय अर्ब वित्त कम्पनीहरूले पाइरहेका छन् । उनीहरूले विपन्न वर्गमा सेवा गरिरहेका छन्, वित्तीय पहुँच बढेको छ । तर, अहिले लघुवित्त कम्पनीको संख्या बढेको तथा आरएमडिसीको क्षमता पनि कमजोर भएको अवस्थामा स्रोतको कमी भएको हो । तर, यसबीचमा उच्च ब्याजदर तथा उच्च नाफाका कारण लघुवित्त क्षेत्रमा धेरैको आँखासमेत लाग्यो । त्यसकारण सामाजिक र राजनीतिक कार्यकर्तासमेतमा लघुवित्त कम्पनी खोल्नुपर्छ भन्ने होडबाजी चल्यो, जसले राष्ट्र बैंकलाई ठूलो संकटको अवस्था आइपर्यो । नेपाल सरकारले साना किसान विकास बैंकमार्फत काम गरिरहेको छ, र प्रत्येक वर्ष सोही संस्थामार्फत स्रोतको परिचालनसमेत गरेको छ ।
अहिले ७ सय ४४ स्थानीय तहहरू भोलिका दिनमा ग्रोथ सेन्टरका रूपमा उदाउने सम्भावना छ । ती ग्रोथ सेन्टरमा वित्तीय स्रोत पुर्याउनका लागि बैंक वित्तीय संस्था पनि त्यहाँ पुर्याउन आवश्यक छ । सबै स्थानीय तहमा कसरी बैंक तथा वित्तीय संस्थालाई पुर्याउने भन्ने चुनौती राष्ट्र बैंकलाई छ । ७ सय ४४ मध्ये ३ सय ३२ मा बैंकको उपस्थिति छ । र, ४ सय १२ मा छैन । र, राष्ट्र बैंकले वाणिज्य बैंकहरूलाई तपाईंहरू एक–आपसमा छलफल गरेर को कुन तहमा जाने हो तय गर्नुस् भनेका छौँ । यस्तो अवस्थामा ३ सयमा जान बैंकहरू तयार भए, तर १ सय १२ मा जान कोही पनि इच्छुक भएको देखिएन । त्यसैले सबै स्थानीय तहमा कसरी बैंक पुर्याउने भन्ने चुनौती राष्ट्र बैंकलाई छ ।
त्यसका लागि स्थानीय तहसम्म बाटो चाहियो, बिजुली चाहियो, इन्टरनेट चाहियो र सुरक्षा पनि चाहियो । यस्तो अवस्थामा सबै क्षेत्रमा बैंक पुर्याउनका लागि नेपाल सरकारसँग हिजोभन्दा धेरै सहकार्यको आवश्यकता छ । वित्त नीति र मौद्रिक नीतिको सहकार्यको आवश्यकता छ । नेपाल सरकारको ढुकुटीमा रहेको २ सय ५३ अर्ब पैसाले गर्दा यो बजारमा तरलताको अभाव, ब्याजदरमा असन्तुलन भएको हो भन्ने खालको कुरा उठेको छ । यो एकदम गलत कुरा हो । कुनै समय सरकारको मौज्दात हुन सक्छ, कुनै समय सरकारले ओभरड्राफ्ट लिनुपर्ने पनि हुन सक्छ । यो नियमित प्रक्रिया हो । कुनै कारणवश यो वर्ष सरकारको ढुकुटीमा ठूलो परिमाणमा पैसा रहन गयो । यो रिलिज हुँदैमा बैंकिङ क्षेत्रको हालको समस्या समाधान हुँदैन । भारतले सरकारको ट्रेजरीमा भएको सरप्लसलाई बैंक तथा वित्तीय संस्थामा दिन्छ भन्ने सुनियो । त्यो झुटो कुरा हो । उसले त्यस्तो रकम निक्षेपका रूपमा दिँदैन । पुनर्कर्जा वा नाबार्डमार्फत दिने हो । यहाँ पनि तरलताको व्यवस्थापन गर्ने काम राष्ट्र बैंकको हो । राष्ट्र बैंकले त्यो काम गर्नेछ । सरकारको ढुकुटीमा रहेको रकममा आँखा लगाउन छोडिदिनुस् भनेर म आग्रह गर्छु । त्यसले समाधान गर्दैन । बैंक तथा वित्तीय संस्थाको कर्जा प्रवाह उनीहरूको पुँजीका आधारमा होइन, निक्षेप परिचालनका आधारमा नै हुनुपर्छ । राष्ट्र बैंकले २० प्रतिशतको लक्ष्य दिन्छ, तपाईंहरू ३२ प्रतिशत पुर्याउने गर्दा वित्तीय सन्तुलन मिलेन । हाम्रो देशमा सिसिडी रेसियो छ, अरू देशमा छैन भनियो । अरू देशमा योभन्दा राम्रो व्यवस्था छ । लिक्विडिटी कभरेज रेसियो छ, नेट स्टेबल फन्डिङ रेसियोको व्यवस्था छ । हाम्रोमा तरलताका यी व्यवस्थाहरू पूर्ण रूपमा कार्यान्वयनमा आइसकेका छैनन् । यी कुराहरू बासेल ३ को मापदण्डमा कार्यान्वयन नआइसकेसम्म वित्तीय स्थायित्वका लागि सिसिडी रेसियोजस्तो म्याक्रोपु्रडेन्सियल नियमचाहिँ लागू गर्नुपर्ने अवस्था छ । अरू देशको एकांगी उदाहरण दिएर हुँदैन ।
चुक्ता पुँजी बढाउने म्याद थप्नुपर्छ
इच्छाराज तामाङ
अर्थ समिति सदस्य, संसद्
हाउजिङ तथा रियल इस्टेट क्षेत्रले अहिले भोगिरहेको अवस्थाप्रति धेरै व्याख्या गरिरहनुपर्ने आवश्यकता छैन । यसबारे हामी सबै अभ्यस्त छौँ । बैंकको स्थिति ठीक नभएसम्म हाम्रो समस्या समाधान होला भनेर अपेक्षा गर्ने स्थान छैन । पहिला ऋण लगानीमा सीमा लगाएको क्षेत्र रियल इस्टेट एक्लै थियो, अहिले अटोमोबाइल क्षेत्र पनि हामीजस्तै अवस्थामा आइपुगेको छ । भोलि हाइड्रोमा पनि यही अवस्था नआउला भन्न सकिन्न । त्यसकारण यी क्षेत्रको स्थिति सकारात्मक छैन ।
अर्कोतर्फ छोटो समयमा बैंकहरूले पुँजी वृद्धि गर्नुपरेका कारण तरलता, लगानीयोग्य पुँजी, ब्याजदरलगायतमा समस्या आएको छ । सत्य कुरा यही हो, सत्य कुरा भन्दा कसैलाई मर्का पर्छ भने परोस् । किनकि, नेपालको अर्थतन्त्रको आकार बढ्न सकेको छैन । तर, छोटो अवधिमै २ अर्ब चुक्ता पु“जीबाट ८ अर्ब पुर्याउँदा बैंकमाथि प्रेसर पर्न जान्छ । बैंकका सिइओमाथि नाफा बढाउन दबाब सिर्जना हुन्छ । संस्थागत निक्षेप बढी ब्याज दिँदै खोसाखोस हुन्छ र कर्जाको ब्याजदर पनि स्वतः बढाइन्छ । यो तथ्यलाई कसैले पनि नकार्न सक्दैन । चुक्ता पुँजी बढाएपछि त्यसलाई कसरी कार्यान्वयन गर्ने भन्ने रणनीति भने फितलो भएको सत्य हो । व्यवस्थापिकाको अर्थ समितिले एकपटक दुई वर्षमा ८ अर्ब पु¥याउने होइन, त्यसको समय बढाऊ भनेर निर्देशन दिइसकेको छ । यो कार्यान्वयन नभए स्पष्टीकरण सोध्नुपर्ने हुन्छ । पुँजी वृद्धि गर्न नसकेका बैंक तथा वित्तीय संस्थाका सम्बन्धमा स्पष्ट निर्णय गर्नुपर्छ ।
नेपालको अर्थतन्त्रको आकार नबढे पनि हाम्रो अपेक्षा र आवश्यकता निकै बढेका छन् । नेपालको सन्दर्भमा अहिले ग्रामीण भेगमा बाटोघाटोदेखि लिएर भौतिक पूर्वाधारको विकास भएको छ । तर, बसाइँसराइको दर डरलाग्दो तवरबाट अगाडि आएको छ । गाउ“हरू खाली भइरहेका छन् । सहरमा मानिसको चाप अत्यधिक बढेको छ । सहरबाट पनि मानिस विदेशीतिर पलायन भइरहेका छन् । जसले गर्दा हरेक मानिसको खर्च बढेको छ । एकातिर प्रतिव्यक्ति आय जहाँको त्यहीँ छ भने अर्कोतिर प्रतिव्यक्ति खर्च भने निकै वृद्धि भएको छ । यसले विकराल समस्या आउन सक्छ । यसकारण अबको प्राथमिकता अर्थतन्त्रको आकार बढाउने, प्रतिव्यक्ति आय बढाउने र त्यसका लागि मुलुकभित्र लगानीयोग्य वातावरण बनाउने गरी मौद्रिक नीति आउनुपर्छ ।
ऋण पाउनुपर्नेले नपाउने, नपाउनुपर्नेले पाउने स्थिति अन्त्य होस्
राजनसिंह भण्डारी
पूर्वअध्यक्ष, नेपाल बैंकर्स संघ
बैंकिङ इतिहास केलाउ“दा सन् २००९ को मध्य जुलाईतिर वाणिज्य बैंकहरूको निक्षेप ५ सय ५५ अर्ब र कर्जा ३ सय ८४ अर्ब रुपैयाँ रहेको थियो । अहिले कर्जा १६ सय अर्ब र निक्षेप १९ सय अर्ब पुगेको छ । सन् २००९ देखि अहिलेसम्मको लामो अवधिबीचको मुलुकको आर्थिक वृद्धिदर हेर्दा उत्साहजनक देखिँदैन । यस वर्ष करिब ७ प्रतिशतले आर्थिक वृद्धि हुनुभन्दा अगाडिका वर्षहरूमा वृद्धिदर केवल ४ प्रतिशत हाराहारी मात्र रहेको देखिन्छ । ४ प्रतिशत आर्थिक वृद्धि हासिल गर्नसमेत स्वयं बैंकहरूले ठूलो भूमिका खेलेका छन् । बैंकहरूले बचत परिपालन गरेर, कर्जा प्रवाह गरेर यो वृद्धि हासिल गर्नमा योगदान गरेका हुन् । त्यसकारण आगामी मौद्रिक नीति केही महत्वपूर्ण पक्षमा बढी केन्द्रित हुनुपर्छ ।
वित्तीय पहु“च विस्तार गरी त्यसले अर्थतन्त्रमा योगदान पुर्याउने सन्दर्भमा ब्याजदरको ठूलो भूमिका रहन्छ । ब्याजदर अति नै सस्तो भएर नपाउने मान्छेले पनि ऋण लिन थाल्यो भने त्यसले अर्थतन्त्रलाई राम्रो गर्दैन । अर्कोतर्फ ब्याजदर महँगो भएर पाउनुपर्ने मान्छेले पाएन भने पनि त्यसले अर्थतन्त्रमा राम्रो योगदान गर्दैन । अहिले नेपालमा पाउनुपर्ने मान्छेले पनि ब्याज महँगंो भएकै कारण ऋण नपाएर समस्या भइरहेको छ । हाम्रो मौद्रिक नीतिले ब्याजदरलाई कुन सीमाभित्र राख्ने, यसका संयन्त्रहरू के हुन्, यसका टुल्सहरू के हुन् भन्नेमा विशेष जोड दिनुपर्छ ।
हामीले लामो समयदेखि उठाउँदै आएको एउटा प्रश्न, ‘एउटै बैंक र वित्तीय संस्थाको सेयर दुई किसिमको किन ? अब बाफिया पनि आइसकेको छ । कानुनमा पनि संस्थापक सेयरलाई क्रमशः पब्लिक सेयरमा लैजान राष्ट्र बैंकले इजाजत दिनुपर्छ भन्ने आएको छ । अब यस विषयमा स्पष्ट नीति आउनुपर्छ । कति समयभित्र शतप्रतिशत परिवर्तन गरिसक्ने भन्ने विषयमा मौद्रिक नीतिले उल्लेख गर्नुपर्छ । दीर्घकालीन रूपमा त सबै संस्थापक सेयर अन्ततः पब्लिक सेयर नै हुनेछ । कानुनभन्दा बाहिर कोही पनि छैन । राष्ट्र बैंकले एउटा स्पष्ट नीति ल्याएर, तीन या पाँच कति वर्षमा यो रूपान्तरण गरिसक्ने हो, त्यसलाई सम्बोधन गर्नुपर्छ ।
अहिले एउटा प्रश्न उठेको छ, बैंकर र उद्योगी–व्यवसायी एउटै व्यक्ति हुने कि नहुने ? मैले बैंकर संघबाट प्रतिनिधित्व गर्ने क्रममा ती एउटै हुनुहुँदैन, फरक–फरक हुनुपर्छ भन्ने राय राखेको छु । तर, यसरी राख्दा अब राज्यले सोच्ने वेला आएको छ । हामीले त विगतमा सबै उद्योगी–व्यापारी आऊन् भनेर स्वागत गरेरै भित्रायाएका हौँ । त्यसकारण अहिले तत्काल लेखेट्ने होइन, कानुनबमोजिम सुरक्षित बहिर्गमनको उपाय अपनाउन सकिन्छ । लगानी गर्ने मान्छेले आफ्नो प्रतिनिधित्व सञ्चालक समितिभित्र खोजिरहेको हुन्छ । उसले खेतालो खोजेर राख्ने कुरा हुँदैन ।
विपन्न क्षेत्रमा प्रत्यक्ष लगानी गर्नुपर्छ भनेर बैंक तथा वित्तीय संस्थालाई भनिएको छ । तर, वास्तविकता के हो भने वाणिज्य बैंकहरूस“ग यसको विशेषज्ञता नै छैन । त्यसकारण ‘घ’ वर्गका लघुवित्त कम्पनीलाई वाणिज्य बैंकले थोक कर्जा प्रदान गर्दा त्यसलाई विपन्न वर्गमा गणना गर्ने व्यवस्था गरिएको हो । तर, चालू आवको मौद्रिक नीतिमार्फत दुई प्रतिशत विपन्न वर्ग कर्जा बैंकले नै प्रवाह गर्नुपर्ने नियम ल्याइएको छ । यसले ‘घ’ वर्गका संस्थालाई स्रोतको अभाव भएको छ । यो नीतिलाई निरन्तरता दिइयो भने लघुवित्त संस्थाहरू बन्द गरिदिए हुन्छ । आजभन्दा ५० वर्षअगाडि कृषि विकास बैंक स्थापना भएको कारण कृषि क्षेत्रको कर्जा सर्वसुलभ किसिमले पुगोस् भन्ने थियो । आज कृषि विकास बैंक वाणिज्य बैंक बनेको छ । वाणिज्य बैंकले कृषिमा कर्जा दिनुपरेको छ । यो नमिल्दो बनेको छ । त्यसकारण विपन्न वर्गमा जानुपर्ने कर्जाका सम्बन्धमा वाणिज्य बैंकस“गै विशेषज्ञता नहुने भएकाले यसलाई नीतिगत रूपमा स्पष्ट हुनुपर्छ ।
राष्ट्र बैंकको नीतिअनुसार बैंक तथा वित्तीय संस्थाले नाफाको एक प्रतिशत सामाजिक उत्तरदायित्वको काममा खर्च गर्नुपर्छ । यसमा राष्ट्र बैंकले सरकारसँग समन्वय गरेर केही स्पष्टता ल्याउनु आवश्यक छ । उदाहरणका लागि एक बैंकले १ अर्ब नाफा कमायो भने सामाजिक उत्तरदायित्वका काममा खर्च गर्न १ करोड छुट्याउनुपर्ने हुन्छ । १ करोडलाई बैंकले १–१ लाखका दरले बाँड्यो भने कर छुट पाइन्छ । तर, बैंकले कुनै एकजनालाई ५ लाख दिनुपर्यो भने त्यसमा कर छुट पाइँदैन । कसैलाई १० लाख दिनुपर्यो भने करबापत अर्को ३ लाख थप्दा बैंकमाथि १३ लाखको भार पर्छ । हरेक कम्पनीले सामाजिक उत्तरदायित्वका काममा खर्च गर्नुपर्छ । समाजप्रति सबैको दायित्व हुने भएकाले यो निकै राम्रो दायित्व हो । तर, राष्ट्र बैंक र सरकारबीच तालमेल हुन नसक्दा बैंकहरूले सामाजिक काममा गरेको खर्चमा पनि कर तिर्नुपर्ने भयो । यो बेमेललाई राष्ट्र बैंकले पहल गरी हटाइदिनुपर्छ ।
विदेशी निक्षेप ल्याउन पाउने व्यवस्था गर्नुपर्छ
मोतीलाल दुगड
अध्यक्ष, एमभी दुगड ग्रुप
सबैले जलविद्युत् लगानीकर्तालाई नै पेलिरहेका छन् । स्थानीय समस्या, चन्दाआतंकलगायत समस्या जलविद्युत्का लगानीकर्तालाई नै छ । जलविद्युत् कम्पनीले नै ४०–५० किलोमिटर सडक बनाउनुपरेको छ । म आफैँले पनि हाम्रो जलविद्युत् आयोजनाका लागि ८५ किलोमिटरको सडक बनाइरहेको छु । यसले लाखौँ नागरिकलाई सहजता दिनेछ ।
राष्ट्र बैंकको तथ्यांकअनुसार अहिलेसम्म जलविद्युत्मा बैंकको केवल २.५ देखि ३ प्रतिशत मात्रै लगानी भएको छ । खालि सम्झौताहरू भएका छन्, प्रतिबद्धता आएका छन्, तर वास्तविक लगानी भएको छैन । वास्तविक लगानी आधार मानेर मात्रै तथ्यांकको विश्लेषण गर्नुपर्छ । यसर्थ, राज्यले ८ प्रतिशत पुग्यो भन्ला, तर ३ प्रतिशतभन्दा बढी हुन सकेको छैन । सरकारले पनि राष्ट्र बैंकलाई पत्राचार नै गरेर जलविद्युत्मा १५ प्रतिशत लगानी पुर्याउन भनेको छ । जलविद्युत् भनेको प्राथमिकता मात्रै होइन, ‘राष्ट्रिय प्राथमिकताको क्षेत्र’ हो । त्यसैले १५ प्रतिशतभन्दा बढी लगानी गर्नुपर्छ । राष्ट्र बैंकले दबाब र अनुगमन गर्नुपर्छ ।
कर्जाको समस्या छ एकातिर भने अर्कातिर ब्याजको पनि समस्या छ । ठूला निक्षेपकर्ताले बढाबढ गराएरै ब्याज बढाएका छन् । र, ती ठूला निक्षेपकर्ता सरकारी निकाय नै हुन् । यसर्थ, सरकारले नै ब्याज बढाएको देखिन्छ । यसर्थ, ब्याज घट्ने सम्भावना नै छैन । त्यसैले संस्थागत निक्षेपको ब्याज पनि क्याप लगाइनुपर्छ । १० वा १२ वा सोभन्दा घटीबढी जति हो त्यति प्रतिशतमा क्याप लगाउनुपर्छ । निजी र व्यक्तिका निक्षेपलाई बढी ब्याज दिनुपर्छ । नेपालको बैंकिङ क्षेत्रमा वित्तीय स्रोतको कमी नहोस् भन्नका लागि विदेशी निक्षेपसमेत नेपाली बैंकले लिनसक्ने व्यवस्था गर्नुपर्छ ।
अर्को कुरा, जलविद्युत्मा विदेशी लगानी ल्याउनुपर्छ भनेर धेरै नारा लगाइयो । तर, उनीहरूले कुनै पनि जलविद्युत् सस्तोमा बनाएका छैनन् । विदेशी लगानीकर्ताले २५ करोडदेखि ३० करोड रुपैयाँ प्रतिमेगावाट लागतमा जलविद्युत् निर्माण गरिरहेका छन् । जब कि नेपालीले बनाएको जलविद्युत्को लागत १५ करोडदेखि १८ करोड रुपैयाँ प्रतिमेगावाट रहेको छ । यसर्थ, विदेशीले त्यत्रो पैसा कहाँ लान्छन् ? किन बढी लागत भइरहेको छ ? यसको अनुगमन गर्नुपर्छ । देशलाई लुट्ने छुट दिनुहुँदैन । नेपाली बैंकिङ क्षेत्रले कम्तीमा १५ प्रतिशत मात्रै लगानी जलविद्युत्मा गर्ने हो भने प्रत्येक वर्ष कम्तीमा २ सय मेगावाट क्षमताको जलविद्युत् आयोजना नेपालीले नै निर्माण गर्न सक्छन् । त्यसैले सहानुभूतिभन्दा पनि
सहयोग गर्नुपर्छ ।
कर्जा नियन्त्रण गर्नुभन्दा बैंकलाई नै जोखिम बहन गर्न दिनुपर्छ
ज्ञानेन्द्र ढुंगाना
उपाध्यक्ष, नेपाल बैंकर्स संघ
अहिलेको हाम्रो समस्या भनेकै तरलता र कर्जा संकट हो । हाम्रो प्रक्षेपणअनुसार आगामी केही महिनासम्म पनि सहज अवस्था आउने वातावरण देखिँदैन । भर्खर सुरु भएको बेस रेट र प्रिमियमको इन्ट्रेस्ट रेट लागू पनि कैयौँ बैंकमा भइसकेको छ । कैयौँ बैंकले गर्दै छन् । दुईवटा कुरा हेर्दा आगामी ६ महिनासम्म पनि ब्याजदर घट्ने अवस्था हामीले देखेका छैनौँ । अझ यो १–२ प्रतिशतको हिसाबले बढ्ला भन्ने नै लाग्छ । यसले उत्पादन लागत कहाँ पुर्याउँछ र आर्थिक नीतिमा लिएको लक्ष्य र मौद्रिक नीतिले लिनुपर्नेछ । ७ प्रतिशतको लक्ष्यलाई विस्तारमा केही बाधा पु¥याउँछ कि भन्ने हामीले देखेका छौँ ।
त्यसकारण आउने मौद्रिक नीतिले यसतर्फ ध्यान दिनुपर्छ । पहिले निक्षेपमा ब्याजदर थोरै भयो भन्ने कुरो थियो । त्यो अब पर्याप्त रूपमा बढिसकेको छ । यसलाई कसरी रोक्ने भन्नेमा केन्द्रित हुने अवस्था आएको छ । दोस्रो भनेको शाखा विस्तार हो । बजेट वक्तव्यमा ७ सय ४४ स्थानीय तहमै बैंकको शाखा पुग्नुपर्ने भन्ने कुरा आयो । राष्ट्र बैंकले त्यही हिसाबले सोमबारसम्ममा योजना पेस गर्न तोकेको थियो । हामीले लिस्ट पनि बुझायौँ । क, ख, ग र घ वर्गकै सबै वित्तीय संस्थालाई सहभागी गराएको भए चाँडै नै ७ सय ४४ स्थानमै पुग्न सकिने अवस्था हुन सक्छ । तर, वाणिज्य बैंक नै भन्यो भने अर्को तिन–चार वर्षसम्ममा पनि सबै स्थानीय तहमा वाणिज्य बैंक पुर्याउन सक्ने सम्भावना देखिएको छैन । त्यस्तै, अर्को कुरा भनेको तरलता संकट हो । यो समस्या किन बारम्बार आइरहन्छ भन्दा सिडी र सिसिडी रेसियो भन्ने अन्तर्राष्ट्रिय अभ्यासमा नभएको कुरो हाम्रो ठाउँमा छ । हिजो २ अर्ब चुक्ता पुँजी हुँदा पनि ८० प्रतिशत सिडी रेसियो, आज ८ अर्ब चुक्ता पुँजी हुँदा पनि ८० प्रतिशत सिडी रेसियो भन्दाखेरि बैंकमा ठूलो रकम त्यत्तिकै राख्नुपर्ने अवस्था हुनु हो । त्यसैले हामीसँग सिआरआर र एसएलआरका बैंकिङ औजारहरू छन् । वासेल ३ को लिक्युडिटी रेसियो कायम गरेकै छौँ । त्यसैले यो सिडी र सिसिडी हटाइदिए नै हुन्छ । मलाई यो आवश्यक छजस्तो लाग्दैन । किनभने, तरलता व्यवस्थापन गर्ने राष्ट्र बैंकका अरू नै औजार छन् । त्यसतर्फबाट पनि हामी गर्न सक्छौँ ।
उत्पादनमूलक र अनुत्पादक क्षेत्रबारे धेरै विवाद छ । यसमा व्याख्याको मात्र कमजोरी छ । यो उत्पादक क्षेत्र नभएर प्राथमिकता क्षेत्र हो । अहिलेको २० प्रतिशत भनेको उत्पादक क्षेत्र होइन । यो प्राथमिकता क्षेत्र हो भनेर राष्ट्र बैंकले बुझ्नुपर्यो । सायद राष्ट्र बैंकले यसपालिको मौद्रिक नीतिमा त्यो ल्याउला । स्टिल पनि उत्पादक हो । त्यस्तै सिमेन्ट र जुत्ता पनि उत्पादनशील हो । त्यसमा ४० प्रतिशत हुनुपर्छ भनेर निर्देशन गरिएको छ । प्राथमिकता क्षेत्रमा २० प्रतिशत भनेको के हो भन्ने व्याख्या सायद आउँछ होला । अनुत्पादक भनेर हामीले जुन गाडी कर्जा, घर कर्जा, मार्जिन लोनलाई जसरी भन्ने गरेका छौँ । कहिले यसलाई ७५ प्रतिशत पुर्याउँछौँ । कहिले ५० प्रतिशतमा ल्याउँछौँ । कहिले ६० पुर्याउँछौँ । अहिलेको समस्याले अटोमोबाइलको बिक्री कति घट्यो ? त्यसले राजस्वमा कति प्रभाव पार्यो ? त्यसले राष्ट्र बैंकलाई पनि दबाब छ । त्यसैले यो प्रतिशतको हिसाबले जानुभन्दा कति प्रतिशत फाइनान्स गर्नेको कति प्रतिशत रिस्क वेट भनेर बरु पुँजी पर्याप्तता अनुपात बढाइदियो भने हुन्छ । मानौँ, ५० प्रतिशत लगानी गरेको छ भने शतप्रतिशत रिस्क वेट, ८० प्रतिशत लगानी गरेको छ भने १ सय ५० प्रतिशत रिस्क वेट गरिदिने हो भने बैंकहरू आफैँले त्यो रिस्क रिटर्नबीचमा आफैँ लगानी गर्न सक्छन् । राष्ट्र बैंकले यति प्रतिशतभन्दा बढी नगर भन्नुको साटो यति प्रतिशतभन्दा बढी गर्यो भने तिमीहरूको रिस्क वेट यति हुन्छ है भनेर भनिदियो भने समस्या आफैँ समाधान हुन्छ र व्यवसायीको समस्या पनि समाधान हुन्छ जस्तो लाग्छ ।
यो संस्थापक सेयर साधारणमा परिणत हुन्छ भनेर हामीले धेरे सुन्यौँ । बाफिया आयो, अब त भयो होला भनेको उहाँहरूले रोकिदिनुभएछ । किन रोकेको हो, थाहा भएन । मैले बाफिया ११ पटक पढेँ । अहिलेको बाफियाले संस्थापक सेयर सर्वसाधारणमा परिणत गर्न दिएको छैन । दफा ११ ले दियो । तर, दफा ९ ले रोकिदिएको छ । अर्को संशोधन नआई त्यो हुन्छ जस्तो लागेन र त्यो यसपालिको मौद्रिक नीतिमा आउँदैन पनि होला ।
जिएसटीको प्रभाव सम्बोधन हुनुपर्छ
कमलेश अग्रवाल
महासचिव, नेपाल चम्बर अफ कमर्स
हाम्रो बजेटले चालू खर्च पनि थेग्न सक्ने अवस्था छैन । हामीले विकासको काममा बजेट खर्च गर्न सकिरहेका छैनौँ । मौद्रिक नीतिको उद्देश्य भनेको पनि बजेटको लक्ष्यलाई पूरा गर्न सहयोगी बन्ने र सहयोग पुर्याउने नै हो । बजेटका अन्य धेरैवटा लक्ष्यका साथै आर्थिक वृद्धिदर र मूल्यवृद्धि नियन्त्रण प्रमुख रहेको छ । उच्च ब्याजदरको विषय पनि उठेको छ । अहिलेको आर्थिक प्रणालीमा मागभन्दा आपूर्ति बढी भयो भने मात्र ब्याजदर घट्न सक्छ । जोखिम व्यवस्थापनका लागि सिसिडी अनुपात २० प्रतिशत राखिनुपर्छ । हामीस“ग बैंकिङ संस्थाहरू पनि धेरै छन् । यसकारण पनि राष्ट्र बैंकलाई समस्या परेको छ । खुला बजार अर्थतन्त्रमा यति धेरैवटा बैकिङ संस्था भएपछि त्यसको सन्तुलन मिलाउन आवश्यक पर्छ । उच्च ब्याजदर घटाउन सकिन्छ भन्ने विषयमा कुरा गर्दा रिफाइनान्सिङको विषय उठाउन आवश्यक हुन्छ । २ सय ६५ अर्ब जुन राष्ट्र बैंकले पुँजीगत खर्च गर्न सकेन । त्यो प्रणालीमा ल्याउनुपर्छ । त्यतिले मात्र पनि पुग्दैन । सात प्रतिशत कुल गार्हस्थ वृद्धि (जिडिपी) का लागि झन्डै ४ सय अर्ब रुपैया“को लेन्डिङ कमी हुने देखिन्छ । त्यो कहाँबाट पूरा गर्ने भन्ने ठूलो चुनौती रहेको छ ।
अर्को देशले दुईवटा महत्वपूर्ण लक्ष्य निर्धारण गरिसकेको छ । सन् २०२२ सम्ममा विकासशील देशको दाँजोमा पुग्ने र २०३० मा मध्यम आय भएको देशको सूचीमा पुग्ने हो । यी दुईवटा कार्यक्रम सरकारले घोषणा गरिसकेको छ । यो महत्वाकांक्षी योजनालाई हामीले बिर्सनु हुँदैन । यी लक्ष्य पूरा गर्ने हो भने ७ प्रतिशतको आर्थिक वृद्धिदर पनि कम नै हुन्छ । त्यसको लागि १० प्रतिशतको आर्थिक वृद्धिदर
आवश्यक पर्छ ।
हामीसँग लगानीको प्रचुर सम्भावना छ । राजनीतिक स्थिरता भएको खण्डमा लगानी गर्न आवश्यक कर्जाको माग उच्च हुन सक्छ । हामीले अनुमान गरेकोभन्दा पनि बढी हुन सक्छ । ऊर्जा, पर्यटनलगायतका क्षेत्रमा लगानी तीव्र गतिमा आउने क्रम सुरु भएको छ । निजी क्षेत्र पनि आशावादी भइरहेको छ । लगानी हुने वातावरण सिर्जना गर्न आवश्यक छ । त्यसमा पनि लगानीको लागि देशभित्र र बाहिरका लगानीकर्ताको संयुक्त लगानी गर्न आवश्यक छ । हाम्रोमा लामो समय काम गरिरहेको भए पनि कतै लगानी गर्न खोज्नेबित्तिकै स्रोतको खोजी हुन्छ । विभिन्न कागजपत्र खोज्ने क्रम सुरु हुन्छ । कतिपयले यस्ता कागजपत्र बुझाउन नसक्दा पनि लगानी गर्नबाट रोकिनुपर्छ । विदेशी लगानीको लागि ‘एक्स्टर्नल कमर्सिलयल बोरोइङ’ अब नेपालमा खोल्नैपर्छ । विदेशी बैंकलाई नेपालमा आउनको लागि विनिमयदरमा हुने ‘फ्लक्चुएसन’ बाट हुने जोखिम प्रमुख कारण हो । त्यस्तो जोखिम न्यूनकरण गर्ने (हेजिङ) गर्ने र समन्वय गर्ने हो भने आउँदा दिनमा राम्रो हुन्छ । यसतर्फ राष्ट्र बैंकले सोच्नुपर्छ ।
बजेटको उद्देश्य भनेको मुख्यवृद्धि दर घटाउने वा स्थिर राख्ने हो । मौद्रिक नीतिले भने त्यसलाई घटाउनका लागि सहयोग पुर्याउने भूमिका हो । यसका लागि उत्पादन र आपूर्तिमा नयाँ मौद्रिक नीतिले कर्जा दिने प्रक्रिया सरलीकृत गर्न आवश्यक छ । समस्या ल्याउने गरी राष्ट्र बैंकबाट पनि सर्कुलर जारी हुनु भएन । आयातमा सहयोग पुग्ने गरी नीति आउनुपर्छ । यसपटकदेखि भारतले वस्तु तथा सेवा कर (जिएसटी) कार्यान्वयनमा ल्याएको छ । यसले पनि आयात गरिने सामानको मूल्यमा कमी आउनेछ । यस्ता विषयमा मौद्रिक नीतिले ध्यान दिने हो भने देशमा लगानी आउन सहज हुन्छ ।
विकास बैंकलाई पनि स्थानीय तहको काम गर्न दिनुपर्छ
भरतराज ढकाल
अध्यक्ष, डेभलपमेन्ट बैंकर्स एसोसिएसन अफ नेपाल
खासगरी बैंक तथा वित्तीय संस्थाले गरेको नाफाप्रति सबै व्यक्तिको आँखा लागेको अवस्था छ । यसलाई नेपाल राष्ट्र बैंकले पनि विभिन्न फोरममा बुझाउनुपर्ने हुन्छ । नेपालमा कि त सबै संस्थाहरू र व्यक्तिहरू पारदर्शी हुनुपर्यो । होइन भने बैंकहरू पारदर्शी भएकै कारण नाफा धेरै भयो भन्ने तर्क कत्तिको उपयुक्त हो । खासगरी विकास बैंकहरू हिजोको दिनमा विपन्न वर्गमा सेवा पुर्याउने वा ग्रामीण क्षेत्रमा वित्तीय सेवा पुर्याउन नदिएको अवस्थामा लघुवित्त संस्थाहरू पनि कम भएको त्यो वेलामा राष्ट्र बैंकले वाणिज्य बैंक र विकास बैंकलाई निश्चित प्रतिशत लगानी गर्नुपर्ने व्यवस्था पनि गरेको थियो । पछि सहायक कम्पनी खोल्नुपर्ने व्यवस्था पनि ग¥यो । अहिले लघुवित्त संस्थाहरूले काम गरिरहेका अवस्था छ । राष्ट्र बैंकको निर्देशनअनुसार विकास बैंकले पनि सेवा विस्तार गरेको छ । गाउँमा पुगेको छ । यो काम नीतिमा आधारित भएर गरिएको छ र अबका दिनमा पनि कामलाई निरन्तरता दिनुपर्ने गरी अघि बढ्नुपर्छ । राष्ट्र बैंकप्रति पनि मानिसको धारणा नकारात्मक नहोस् । उसले ल्याएका नीति दिगो हुने विश्वास र सन्देश दिन सक्नुपर्छ ।
नेपालमा अहिले चाहिएको के हो भने बैंकहरूको लगानी उत्पादनमूलक क्षेत्रमा गर्न जरुरी छ । दूरदराजमा पनि वित्तीय सेवा पुर्याउन जरुरी छ । अहिले नेपालमा विकास बैंकहरूले काठमाडौंमा बसेर पनि सेवा दिइरहेका छन् । अहिले लगानी बैंकको विषय पनि आएको छ । युनिभर्सल बैंकको पनि विषय आएको छ । यसको उद्देश्य कुनै एक वर्गको बैंक नै नरहने भन्ने होइन जस्तो लाग्छ । राष्ट्र बैंकले लिने नीतिले कुन रहने र नरहने निर्धारण गर्छ । अहिलेसम्म बाफियामा पनि यसबारे आएको छैन । यसका लागि केही समय लाग्छ होला । सबै स्थानीय तहमा बैंकिङ शाखा खोल्नेबारेमा पनि स्पष्ट पारिदिनुपर्छ । अहिले विकास र वाणिज्य बैंक मिलेर काम गर्दा समेत सबैमा शाखा पु¥याउन गाह्रो भइरहेको छ । वाणिज्य बैंक मात्र सबै ठाउँमा पुर्याउने भन्ने हो भने त्यो झन् गाह्रो हुनेछ । विकास बैंकलाई पनि त्यसमा समावेश गर्न सकियो भने जनताले अन्य सेवा सुविधा पनि पाउनेछन् ।
अहिलेको मुख्य विषय भनेको आर्थिक वृद्धिदरलाई मौद्रिक नीतिले प्राथमिकता दिनुपर्नेछ । पुँजी वृद्धि गराएको छ । भोलिका दिनमा लगानी रोक्नुचाहिँ हुँदैन । हिजोका दिनमा अनुत्पादक क्षेत्रमा लगानी भएको भए पनि आज कोही राम्रो योजना लिएर काम गर्छु भनेर आयो भने रकम छैन भनेर फर्काउन नपर्ने गरी अघि बढ्नुपर्छ । समयमा बजेट खर्च नहुने समस्या छ । त्यो रकम कसरी बैंकिङ च्यानलमा आउन सक्छ भन्ने खोजी गर्न जरुरी छ ।
उच्च ब्याजदर घटाउन मौद्रिक नीति केन्द्रित हुनुपर्छ
गोपाल खनाल
उपसभापति, बैंक, वित्त तथा बीमा समिति, एफएनसिसिआई
सबैतिर बैंकले ब्याज वृद्धि नगरोस् भन्ने चाहना रहेको छ । तर, पछिल्लो एक वर्षमा हेर्ने हो भने कर्जा र निक्षेप दुवैमा ब्याजदर वृद्धि भएको छ । त्यो पनि दोब्बरले वृद्धि भएको छ । यसो हुनुका धेरै कारण हुन सक्छन् । एउटा कारणचाहिँ राष्ट्र बैंकले मर्जर र पुँजी वृद्धि गर्ने निर्णय लियो । त्यो हतारमा लिएको निर्णयको कारण ब्याजदर वृद्धि भएको अनुभव हामीले गरेका छौं । राष्ट्र बैंकको मुख्य उद्देश्य पुँजी वृद्धि थियो वा मर्जर थियो स्पष्ट छैन ।
मर्जर गर्ने मात्र उद्देश्य भए मलेसियाको मोडेलमा जानुपथ्र्यो । यसले सहज हुने थियो । होइन, पुँजी वृद्धि नै उद्देश्य भएको भए पुँजी वृद्धि गर्दा आउन सक्ने समस्यालाई समाधान गर्न अझै पनि राष्ट्र बैंकले कदम चाल्न सक्छ । अहिले सबै स्थानीय तहमा बैंकको शाखा पुर्याउने राष्ट्र बैंकको लक्ष्य छ । यो लक्ष्य पूरा गर्न बैंकहरूको पुँजी नपुग्ने अवस्था रहेको छ । अझै पनि पुँजी वृद्धि गर्छ कि भन्ने पनि छ । तर, पुँजी वृद्धि गर्नु नराम्रोचाहिँ होइन । एकैचोटि ठूलो परिमाणमा वृद्धि गर्न खोज्दाचाहिँ गाह्रो भएको छ । अबका दिनमा निर्णय लिँदाचाहिँ तयारीको साथ गर्न आवश्यक छ । पुँजी पुर्याउनका लागि नेपालमा चुनाव हुनेबित्तिकै यो समस्या हुनेछैन भन्ने अर्थशास्त्रीको भनाइ थियो । तर,यथार्थमा त्यस्तो भएन । अहिले सहज अनुभव नगरेको विषय भनेको लगानीको प्रतिफल पाउनुपर्यो भन्ने हो । एक वर्षअघि कसैले बैंकलाई ५ प्रतिशत ब्याज तिरिरहेको छ, अहिले १५ प्रतिशत तिर्नुपर्ने अवस्था आयो भने त्यो सम्भव हुन सक्दैन । यस्तो विषय सम्भव हुँदैन र निजी क्षेत्र खुम्चिन सक्छ । त्यसले अन्ततः बैंकलाई असर पुग्छ । व्यवसायी अप्ठ्यारोमा पर्दा उसले कर्जा तिर्न नसक्ने अवस्था आयो भने त्यसले समग्र क्षेत्रलाई नै असर पुर्याउँछौँ ।
राष्ट्र बैंक दीर्घकालीन रणनीतिलाई भन्दा पनि तत्कालीन समस्यालाई समाधान गर्ने दिशातिर गएको देखिन्छ । यसले समग्रमा असर पुर्याउँछ । भौतिक पूर्वाधारमा लगानी केन्द्रित गर्ने भनेर सर्कुलर भएको हुन्छ । जलविद्युत्मा लगानी गर्दा प्रतिमेगावाट १८ करोड रुपैया“ लागत अनुमान गरिएको हुन्छ । तर, समयमा आयोजना नबनेको अवस्थामा त्यो लागत वृद्धि हुन सक्छ । त्यस्तो वेलामा हाइड्रोबाट नाफा ढिला गरेर मात्र हुन सक्छ । यसकारण यी सबै विषयलाई ध्यान दिएर मौद्रिक नीति आउनुपर्छ ।
बैंकहरूले गरेको लगानीलाई चारैतिरबाट आँखा लगाइएको हुन्छ । त्यस्तै, कस्तो योजनामा लगानी गर्ने, कहाँ लगानी गर्नेभन्ने विषय स्पष्ट गर्न आवश्यक छ । कुन बैंकले कति प्रतिशतसम्म लगानी गर्न पाउने हो भन्ने विषय पनि स्पष्ट गरिनुपर्छ । गरिबलाई अप्ठ्यारो पार्ने र धनीलाई सजिलो बनाउने पनि होइन । व्यावहारिक र व्यवस्थित बनाउने विषय महत्वपूर्ण हो ।
अटो लोनको क्याप हटाउनैपर्छ
अञ्जन श्रेष्ठ
अध्यक्ष, नाडा अटोमोबाइल्स एसोसिएसन अफ नेपाल
बैंकिङ क्षेत्रमा ६–८ महिनादेखिको तरलताको समस्या अझै हटेको छैन । अझै पनि बैंकबाट सहजै कर्जा पाउने अवस्था छैन । कहिले हट्ला यस्तो समस्या ? राष्ट्र बैंकसँग विभिन्न टुल छ, त्यसको प्रयोग गरेर एउटा निकास दिनुपर्ने हो ।कर्जा, कर्जाको ब्याजदर, ब्यालेन्स अफ पेमेन्टलगायत थुप्रै क्षेत्रमा समस्या छ । आगामी मौद्रिक नीतिले यस्ता समस्या समाधान गर्ने अपेक्षा गरेका छौँ ।
आयात बढेका कारण ब्यालेन्स अफ पेमेन्टमा समस्या आउन थाल्यो भनिएको छ । तर, यहाँ औद्योगिक वातावरण नभएको र उत्पादन नभएको कुरामा किन कोही बोल्दैनन् ? यहाँको औद्योगिक वातावण खस्कँदो छ भन्ने कुरामा किन राज्यको चासो छैन ? आयातले समस्या निम्त्याएको छ भने निर्यात बढाउन राज्यले किन सहुलियत दिँदैन ? किन प्रोत्साहन दिन अप्ठ्यारो मान्छ ?मुलुकमा कच्चा पदार्थ छैन, भौगोलिक अवस्था अप्ठ्यारो छ, भूपरिवेष्टित राज्य हो,राजनीतिक समस्यालगायतले नेपालमा भएका उद्योगको प्रतिस्पर्धी क्षमता कमजोर छ । त्यसैले सरकारले उद्योग र निर्यातमा अनुदान दिनुपर्छ । त्यसो भयो भने मात्रै मुलुकको ब्यालेन्स अफ पेमेन्टमा समस्या आउँदैन । सरकारले रुग्ण उद्योगको पुनरुद्धारको लागि सरल कर्जाको व्यवस्था गर्नुपर्छ ।
सार्क राष्ट्र एवं चीनबाट मालवस्तु आयात गर्दा प्रतीतपत्र खोली कारोबार गरेमा मात्र साफ्टाअन्तर्गतको सुविधा पाउने, तर अन्य बैंकिङ प्रणाली ड्राफ्ट, टिटीबाट आयात गर्दा उक्त सुविधा नपाउने व्यवस्था अचम्मलाग्दो छ । किन राज्यले यस्तो गरिरहेको छ ? प्रतीतपत्रबाहेक अन्य बैंकिङ माध्यमबाट पैठारी गरेमा समेत उक्त सुविधा पाउनुपर्ने हाम्रो माग हो । त्यस्तै, केन्द्रीय बैंकले अटो लोनमा क्याप लगाएको छ जुन राम्रो होइन । कुनै पनि बैंकले कर्जा कति दिने भन्ने कुरा सम्बन्धित बैंकलाई नै अधिकार दिनुपर्छ । उसले आफूले रिस्क लिएर कर्जा दिन पाउनुपर्छ । यदि यसो गर्न सकिँदैन भने अटोमा कम्तीमा ७० प्रतिशत कर्जा उपलब्ध गराउन पाउने व्यवस्था हुनुपर्छ । यदि त्यसो भएन भने अटोमोबाइलको समस्या हट्नेछैन र अर्थतन्त्रलाई नै असर पर्नेछ । निजी प्रयोजनका सवारीसाधनमा प्रवाह हुने कर्जामा सीमा हाल ५० प्रतिशतसम्म मात्रै भएको कारणले आयात तथा कारोबारमा कमी आई राजस्वमा समेत असर परेको छ । त्यसैले निजी प्रयोजनका सवारीसाधनमा हुने कर्जा प्रवाहको सीमा वृद्धि गरिनुपर्छ ।
कर्जा निक्षेप अनुपातमा थप सहजता आवश्यक
सतीशकुमार मोर
उपाध्यक्ष
नेपाल उद्योग परिसंघ
अहिले तरलता संकटको कुरा धेरै उठ्ने गरेको छ । अहिले बजारमा तरलता अभाव छ भन्ने कुरा राष्ट बैंकले केही हदसम्म स्विकारेको छ । तर, अहिले तरलता संकट होइन, व्यवस्थापनको संकट होजस्तो लाग्छ । अहिले पनि नेपाली बैंक तथा वित्तीय संस्थाले ८० अर्ब रुपैयाँ विदेशमा न्यून ब्याजदर (लाइबोर दर)मा बचत गर्नुपरेको अवस्था छ । बैंकहरू त्यसमा समस्यामा छन् । अर्कोतिर असार मसान्तसम्मलाई सिसिडी रेसियोमा सहजता राष्ट्र बैंकले प्रदान गरेको छ । त्यसलाई पनि निरन्तरता दिनु उचित हुन्छ । उत्पादनमूलक क्षेत्र भने पनि प्राथमिकताप्राप्त क्षेत्र जे भने पनि त्यसमा केही अस्पष्टता छ । सिमेन्टलगायतका उद्योगलाई राष्ट्रिय योजना आयोगले पनि उत्पादनमूलक क्षेत्रमा राखेको छ । तर, राष्ट्र बैंकले प्राथमिकताप्राप्त क्षेत्रलाई दिने सुविधा यी उद्योगहरूले पाएका छैनन् । त्यसैले प्राथमिकताप्राप्त क्षेत्रको साटो उत्पादनमूलक नै भनौँ, तर उत्पादनमूलक उद्योगलाई भेदभाव नगरौँ । सबैलाई सुविधा दिऔँ । बरु, कुनै क्षेत्रलाई नकारात्मक सूचीमा राख्ने हो भने त्यो पनि गरौँ । तर, मुलुकभरिका उत्पादनमूलक क्षेत्रलाई समान रूपमा सुविधा दिऔँ । उद्योगहरूले पुनर्कर्जाको सुविधा पाउने रकमको सीमा बढाऔँ । हाम्रोमा ठूलो मात्रामा व्यापारघाटा छ । यसलाई न्यूनीकरण गर्न सकेका छैनौँ । यस्तो अवस्थामा विदेशबाट कच्चा पदार्थ आयात गरेर मूल्य अभिवृद्धि गरी निर्यात गर्न सक्यौँ भने पनि त्यो हाम्रा लागि राम्रै हुन्छ । त्यसका लागि वातावरण बनाउन आवश्यक सुधार होस् भन्ने हामी चाहन्छौँ ।
ठूलो पोलिसी डिपार्चर आवश्यक छ
अनलराज भट्टराई
संयोजक, बैंकिङ समिति,
नेपाल उद्योग परिसंघ
बैंकिङ क्षेत्रलाई नियमन गर्ने र नियन्त्रण गर्ने भन्ने कुरा बहसमा आउनु जरुरी छ । भारतमा ४० प्रतिशत कर्जाको सीमा प्राथमिकताका क्षेत्रमा लगानी गर्नुपर्ने भनेर तोकिएको छ । त्यसमा कृषि, लघुउद्यम, हाउजिङ, निर्यातयोग्य वस्तु, शिक्षा, नवीकरणीय ऊर्जालगायत निर्धारण गरिएको छ । हामीकहाँ उत्पादनशील क्षेत्र भनेर तोकिएको छ, तर साँघुरो परिभाषा छ । उदाहरणका लागि जलविद्युत्लाई उत्पादनशील क्षेत्रमा राखिएको छ भने ट्रान्समिसन लाइनचाहिँ यसमा पर्दैन । त्यसैले, हामीले लगानीका प्राथिमिकताप्राप्त क्षेत्र तोकेर उचित परिभाषा गर्नु आवश्यक छ ।
अटोमोबाइल तथा सेयर धितो कर्जामा कडाइ गरिएको छ । ऋणको जोखिम त बैंकले लिने हो नि । बैंकहरू आफ्नो जोखिम आफैँ मूल्यांकन गर्ने क्षमता राख्छन् । त्यसैले यति हुँदाहुँदै पनि जहाँ लगानीको जोखिम छ भन्ने लाग्छ, त्यसमा जोखिमको भार (रिस्क वेट) बढाइदिए भइहाल्छ । केही दिनअघि बेलायतका गभर्नरले त्यहाँका बैंकलाई ११ अर्ब पाउन्ड पुँजी १८ महिनामा थप्नुपर्छ भनेर निर्देशन दिएको अवस्था छ । पुँजी वृद्धिको विषयमा नेपालमा पनि भइरहेको छ र अन्य देशमा पनि जारी छ । बासेल ३ लागू भएको अवस्थामा आवश्यकताअनुसार बैंकहरूले पुँजी बढाउँदै लैजाने र बढ्ने एउटा प्रक्रिया नै हो । केन्द्रीय बैंकले जोखिम देखेर बढ्ने कुरा पनि छ ।
केही समयअघि सूचकांक हेर्दा नेपालको कर्जादर ३२ प्रतिशतले बढेको देखिन्छ । यो अघिल्लो वर्षको सोही महिनाको तुलनामा बढेको हो । तर, आर्थिक वर्षको अन्त्यमा हेर्दा भने त्यो १५ प्रतिशतको हाराहारीमा मात्रै छ । यस वर्ष कर्जाको अधिकतम वृद्धिदर २० प्रतिशतसम्म तोकिएको छ । हामीले मौद्रिक नीतिचाहिँ एक आर्थिक वर्षको बनाउने, तर कर्जाको तुलनाचाहिँ अघिल्लो वर्षको कुनै महिनाको सोही अवधिसँग तुलना गरिने गरिएको छ । त्यो तुलनायोग्य भएन । बरु, त्यसको साटो महिनैपिच्छे मौद्रिक नीति बनाउने र प्रत्येक महिनाको तथ्यांक सार्वजनिक गर्ने गरौँ ।
अहिले वित्तीय क्षेत्रमा ब्याजदर बढेको छ । त्यसबाट सबैभन्दा ठूलो लाभ, सबैभन्दा धेरै निक्षेप दिने ४–५ संस्थागत निक्षेपकर्तालाई भएको छ । सर्वसाधारणको निक्षेपमा तपाईं १ प्रतिशतभन्दा बढी ब्याज बढाउन सक्नुहुन्न, तर ठूलो संस्थासँग निक्षेप लिँदा टेन्डर प्रक्रियाबाट जति पनि ब्याज तोक्न सक्ने अवस्था छ । त्यसैले उनीहरूको निक्षेपमा कतिसम्म ब्याज दिने त्यसको क्याप लगाउनुपर्छ । बैंकिङ क्षत्रमा सम्पत्ति र दायित्वको मूल्यांकन मिलेको छैन । यसलाई सुधार गर्नका लागि बैँकिङ क्षेत्रले दीर्घकालीन निक्षेपलाई लिनुपर्ने हुन्छ । आजको दिनमा सर्वसाधारणले पनि बंैकलाई २ वर्षभन्दा बढी समय विश्वास गरेको देखिँदैन । बैंकले २ वर्षभन्दा बढीको निक्षेप नलिनु भन्नु र निक्षेपकर्ताले २ वर्षभन्दा बढीको डिपोजिट नदिएको हो कि, यसरी पनि विश्लेषण गर्नु आवश्यक छ । बैंकहरू लामो समयसम्म निक्षेप लिन सक्ने संस्था हुन् भन्ने प्रचार पनि मौद्रिक नीतिले गर्नु आवश्यक छ ।
बैंकहरूले दिएको ब्याजमा ५ प्रतिशत कर लाग्छ । तर, कुनै सर्वसाधारणले ४–५ वर्षका लागि निक्षेप राख्छ भने ब्याजदरमा लाग्ने कर हटाइदिनुपर्छ । यसो गर्दा दीर्घकालीन निक्षेप शीर्षकमा बैंकले लामो समयसम्मका लागि निक्षेप लिन सक्छन् । यस्ता विषयमा सरकार पनि उदार हुन्छ । सरकारले आफ्नो राजस्व मात्रै हेरेर हुँदैन । सरकारी स्रोतको रकम भनेको पनि सर्वसाधारणले तिरेको कर नै हो । जनताले एक छाक नखाएर वा नाफाको केही प्रतिशत सरकारलाई दिएर जम्मा भएको रकम हो । तसर्थ, निक्षेपकर्तालाई पनि केही छुट दिन सकियो भने बैंकिङ क्षेत्रमा सकारात्मक प्रभाव छ । त्यस्तै, दीर्घकालीन ऋणपत्र निकाल्न दिनुपर्छ ।
हामीकहाँ वित्तीय स्रोतको अभाव भएकै हो त ? चालू आवको पहिलो २ महिनामै देखिएको समस्या केही समयमै सल्टिन्छ भनेर अनुमान गर्यौँ । त्यसपछि फेरि ६ महिनामा सल्टिन्छ भन्यौँ । तर, अहिलेसम्म समस्या उस्तै छ । तसर्थ, हामीकहाँ एउटा ठूलो पोलिसी डिपार्चर आवश्यक छ । हामीकहाँ स्थानीय वित्तीय स्रोतले मात्रै पुग्दैन भन्ने यसले देखाएको हो कि । त्यसो हो भने नेपाली बैंकले विदेशी बैंकबाट ऋण लिन सक्ने व्यवस्था हुनुपर्छ । त्यसका लागि नेपाली बैंकका वित्तीय विवरणलाई अन्तर्राष्ट्रिय स्तरको बनाउनुपर्यो । हामीले न्यूनतम ३ वर्षसम्मका लागि वाणिज्य बैंकले विदेशबाट ऋण लिन पाउने नियम बनाएका छौँ, तर ३ वर्षलाई घटाएर १ वर्षमा ल्याउनुपर्छ । यसो गर्दा नियम कार्यान्वयन गर्न पनि सजिलो हुन्छ ।
सरकारी खातामा भएको रकमलाई निक्षेपका आधारमा बैंकिङ प्रणालीमा पठाउनुपर्छ । यसो गर्न सकिँदैन भने ‘रि–फाइनान्सिङको अवधारणामा बैंकिङ प्रणालीमा पठाउनुपर्छ । यो दुईमध्ये एउटा उपाय अपनाउन सकियो भने बैंकिङ क्षेत्रमा तरलता आउँछ । यस्तोमा कुन देशमा के भएको भन्ने विषय हामी दिन सक्छौँ । कुन देशमा के छ भन्दा पनि अन्तर्राष्ट्रिय रूपमा सबैभन्दा राम्रो अभ्यास के छ र नेपाललाई अहिले के आवश्यक छ भनेर हेर्नुपर्छ ।
स्रोतको होइन व्यवस्थापनको समस्या
भुवन दाहाल
कार्यसमिति सदस्य
नेपाल बैंकर्स संघ
अहिले हामी तरलता संकटमा छौँ । मानिसहरू ऋण लिन आउँछन् । तर, हामीले दिन सकिरहेका छैनौँ । तर, किन पैसा छैन त भनेर दिन सकिरहेका छैनौं । साँच्चै पैसा छैन त भन्ने कुरा विश्लेषण गर्न सबैभन्दा बैंकहरूको सिसिडी रेसियो पनि हेर्नुपर्ने हुन्छ । चैत मसान्तमा सिसिडी रेसियो ८२ प्रतिशत थियो । त्योभन्दा पनि महत्वपूर्ण विषय बैंकहरूको नेट लिक्युडिटी रेसियो २३ प्रतिशत रहेछ । त्यो बेलामा हामीहरूले २३ प्रतिशतको तरलता कायम गरिरहेका थियौँ । हामीसँग भोलाटाइल डिपोजिट कति छ त भन्दा चालू निक्षेप र कल निक्षेप गरेर २६ प्रतिशत मात्र थियो । यी तथ्यांकबाट मैले बैंकहरूसँग पैसा छ कि छैन भन्ने पाटोतर्फ लान खोजेको हुँ ।
अर्कोतर्फ सरकारसँग पनि जेठ मसान्तसम्म खर्च गर्न नसकेर २ खर्ब ६५ अर्ब बसेको छ । यो हामी सबैलाई थाहा छ । विभिन्न देशमा बैंकहरूले ऋण दिन नसक्दा परिमाणगत सहजता वा पैसा छापेर पनि कर्जा दिन सहज बनाइएको उदाहरण हामीले देखेका छौँ । यो रकम परिचालन गर्न सकिन्थ्यो होला । अर्को भनेको विदेशी मुद्रा निक्षेपको परिचालन हो । हामीसँग अहिले विदेशी मुद्रा बचत करिब १ खर्ब रहेको छ । त्योमध्ये २० अर्ब जति कर्जा लगानी भएको होला । ८० अर्ब रुपैयाँ हामीले बाहिर लगेर राखेका छौँ । तर, पनि हामीसँग अहिले कसैलाई ऋण दिन सक्ने स्थिति छैन ।
वास्तविक अवस्था भने यस्तो हुनुपर्ने पटक्कै होइन । अहिले बासेल ३ को नम्र्स हे¥यौँ भने पनि हामीले तरलता व्यवस्थापन गर्दा सम्पत्ति र दायित्वको इन्फ्लो र आउटफ्लो हेरेर गर्नुपर्छ भनेको छ । वासेल ३ ले अल्पकालका लागि लिक्युडिटी कभरेज रेसियो हेर्न निर्देशित गरेको छ । दीर्घकालमा नेट स्ट्याबिलिटी फन्डिङ रेसियो भन्ने हेर्नुपर्छ । अहिले राष्ट्र बैंकको नियमनले सिसिडी रेसियो ८० प्रतिशतभित्र बस्नुपर्छ भन्छ । ८० प्रतिशतमा बस्नु भनेको २५ प्रतिशत तरल सम्पत्ति कायम गर्नु हो । हामीसँग भोलाटाइल डिपोजिट नै २५ प्रतशत छ भने २५ प्रतिशत त त्यसै कायम भइरहेको छ । त्यसैगरी, निश्चित क्षेत्रमा मात्र वैदेशिक मुद्रामा कर्जा प्रवाह गर्न गर्न पाइन्छ । त्यसो हुँदा ८० अर्ब रुपैयाँ हामीले बाहिर लगानी गरेका छौँ । त्यसको प्रतिफल भनेको डेढदेखि दुई प्रतिशत छ, लाइबोर दरभन्दा पनि कम छ । यहाँ कर्जाको ब्याजदर १५ प्रतिशत पुगिरहेको छ । भएको पैसा हामी अत्यन्तै कम प्रतिफलमा विदेशमा लगानी गर्न बाध्य छौँ । हाम्रो एसेट्स र लायबिलिटीको मिक्स हेर्ने हो र वासेल ३ को नम्र्सलाई कडाइका साथ पालन गर्ने हो भने १५ प्रतिशतको तरलता भए पुग्ने देखिन्छ । जब कि अहिले नै सिसिडी रेसियो ८२ प्रतिशत हुँदा पनि हामीसँग २३ प्रतिशत तरलता छ । त्यसको अर्थ हामीले ८ प्रतिशत बढी तरलता राखेका छौँ ।
त्यसैगरी सरकारसँग २ खर्ब ६५ अर्ब रुपैयाँ त्यत्तिकै बसेको छ । यसरी हेर्दा नेपालमा पैसाको अभाव छैन । खालि नियमनको कारण मात्र तरलता संकट देखिएको हो । अहिले कुलमानसिंह घिसिङले लोड व्यवस्थापन राम्रोसँग गरेका कारण लोडसेडिङ हटाउन सफल हुनुभयो । त्यसो गर्दा उहाँले विद्युत् आयात पनि गर्नुपर्यो । तर, हामी त भएकै पैसा व्यवस्थापन गर्न नजानेर तरलता संकट भोगिरहेका छौं ।
जब मध्यावधि मौद्रिक समीक्षाको क्रममा सिसिडी रेसियो सहज बनाइएको थियो । त्यो सूत्रमा मेरो असहमति छ । तर, देन स्याओ पिङले भनेजस्तै बिरालोको रंग कालो भए पनि सेतो भए पनि त्यसले मुसा भने मार्नुपर्छ । त्यसैले सूत्र जे भए पनि राष्ट्र बैंकले कर्जा निक्षेप अनुपातमा सहज व्यवस्था गरिदिएको छ । त्यो राम्रो भयो । बैंकहरूलाई त्यसले सजिलो बनाइदिएको छ । तर, असारसम्ममा पुनः सो अनुपान नियमित जस्तै हुनुपर्छ भनिएको छ । त्यही कारणले गर्दा अहिले पनि संस्थागत निक्षेपमा १४ प्रतिशत ब्याज दिएर भए पनि बैंकहरुले निक्षेप बढाउन खोजेका छन् । अहिले सरकारको पैसा केही खर्च भएकाले निक्षेप बढ्न थालेको जस्तो देखिन्छ । तैपनि समस्या समाधान भएको छैन । अहिले पनि बैंकहरूले १४ प्रतिशतसम्ममा राखिरहेका छन् । १५ प्रतिशतभन्दा तल ऋण दिनसक्ने अवस्था छैन । त्यसैले राष्ट्र बैंकले सामान्य नीतिगत व्यवस्था गरिदिँदा पनि समस्या समाधान हुन सक्छ ।
नेपालमा लघुवित्तले लिने ब्याजदर विश्वमै कम हो
रामचन्द्र जोशी
अध्यक्ष
नेपाल लघुवित्त बैंकर्स संघ
लघुवित्त बैंकर्स संघले हाम्रो समस्या सम्बन्धित व्यक्तिलाई भेटेर पनि राखेको छ । नेपाल राष्ट्र बैंक र नेपाल सरकारले पनि ग्रामीण क्षेत्रमा वित्तीय पहुँच पुर्याउन राष्ट्र बैंक र सरकारले पनि एउटा प्रमुख लक्ष्यका रूपमा राखेको छ । छिमेकी देश भारतमा पनि इन्सेन्टिभ दिएर घरघरमै गएर खाता खोल्न प्रोत्साहन गरिएको छ ।
दूरदराज र ग्रामीण क्षेत्रमा सेवा पुर्याउने लघुवित्त बैंक मात्र हो । त्यसकारण गाउँ–गाउँमा, घरघरमा सेवा पुर्याउने काम लघुवित्तले गर्दै आएको हुनाले त्यो पहुँच पुर्याउनका लागि प्रमुख रूपमा दुइटा कुरामा ध्यान दिनुपर्छ । पहिलो भनेको स्रोत तथा पूर्वाधार हो । त्यससँगै व्यावहारिक पनि हुनुपर्छ । ग्रामीण क्षेत्रमा पूर्वाधार केही राम्रो भए वाणिज्य बैंक पनि जान सक्थ्यो । तर, एकै वर्ष वा दुई वर्षमा सबै पूर्वाधार बनाउन सक्ने अवस्था हुँदैन । त्यसकारण अहिलेको नेपालको सन्दर्भमा लघुवित्त नै यस्तो संस्था हो, जसले ग्रामीण क्षेत्रमा पहुँच पुर्याउँछ । त्यसमा अहिले हामीलाई परेको मुख्य समस्या भनेको कोषको हो । त्यसमा ५ प्रतिशत वाणिज्य बैंकबाट जुन पाउँथ्यौँ, त्यो ५ प्रतिशतमा २ प्रतिशत वाणिज्य बैंकले आफैँ प्रत्यक्ष लगानी गर्नुपर्छ भन्ने कुरो आइसकेपछि वाणिज्य बैंकहरूले हामीलाई कोष उपलब्ध गराउन बन्द गरेका छन् । त्यससँग बैंकहरूले अब २ प्रतिशत मात्र होइन, सबै आफैँ प्रत्यक्ष लगानी गर्ने कुरो गरिरहेका छन् । आफूले पूर्वाधार बनाइसकेपछि किन २ प्रतिशत मात्र लगानी गर्ने भनेर वाणिज्य बैंकहरूले सोचेको हामीले पाएका छौँ । यही अवस्था रहने हो भने अब केही वर्षमै लघुवित्तले विपन्न वर्गमा लगानी गर्ने कोष नपाउन सक्ने सम्भावना ठूलो रूपमा देखेको छु ।
यदि वाणिज्य बैंकले अति विपन्न वर्गमा काम गरिदियो भने ठीक छ, उहाँहरूले गर्दै आएको २ प्रतिशत लगानी गर्दा हुन्छ । तर, हामीले पाउँदै आएको ५ प्रतिशतको कोष यथावत् रूपमा पाउनुपर्ने व्यवस्था भए लघुवित्तको केही समस्या समाधान हुने देखिएको छ ।
अहिले कमर्सियल बैंकको करिब १९ खर्बको कारोबार छ । त्यो हिसाबले गर्दा अहिलेको ५ प्रतिशतको कोषले पनि हामीलाई नपुग्ने छ । तर, कमसेकम यो ५ प्रतिशतमा नघटे जसोतसो विपन्न वर्गमा काम गर्न सकिन्छ भन्ने मेरो आग्रह हो ।
अहिले लघुवित्तको ब्याजदर २० प्रतिशत छ । हामी साउन १ गतेबाट ब्याजदर १८ प्रतिशत गर्दै छौँ । यो विश्वमै विपन्न वर्गमा गरिने लगानीको सबैभन्दा सस्तो ब्याजदर हो । लघुवित्तमा सबैभन्दा सस्तो ब्याजदर नेपालमा छ । अहिलेको २० प्रतिशत नै पनि सबैभन्दा सस्तो हो । अन्य ठाउँमा ४०– ५० मात्र होइन, शतप्रतिशतसमेत छ । अहिले जुन २० प्रतिशतको ब्याजदर छ । त्यसलाई पनि राष्ट्र बैंक र नेपाल सरकारले नै नियमन गरेर १८ प्रतिशतमा जान दिएको निर्देशन मान्न हामी तयार छौँ । तर, यहाँ समस्या भनेको हामीले तिर्ने ब्याजदर हो । अहिले हामीले वाणिज्य बैंकबाट जुन रकम पाएका छौँ, त्यसमा हामीले १२ देखि १३ प्रतिशतसम्म ब्याज तिरेका छौँ । हिजो ४ देखि ६ प्रतिशतसम्म ब्याज हुँदा हामीले २० प्रतिशत ब्याज लिएका थियौँ । अहिले त तिर्ने ब्याज बढाएर १३ प्रतिशत अनि उठाउने ब्याज घटाएर १८ प्रतिशत बनाइएको छ । अहिले हामी वाणिज्य बैंकभन्दा कम स्प्रेडदर अर्थात् ५ प्रतिशतमा काम गर्नुपर्ने बाध्यतामा छौँ । यही अवस्था रह्यो भने अर्को वर्ष लघुवित्तले काम गर्न सक्ने अवस्था देखिँदैन । थुप्रै नयाँ लघुवित्त संस्था पनि धमाधम खुलिरहेका छन् । कोष घटेर ५ प्रतिशतबाट ३ प्रतिशतमा आउने, अनि लघुवित्त थपिँदै जाने अवस्था आएपछि आउँदो मौद्रिक नीतिमा राष्ट्र बैंकले सम्बोधन गरोस् भन्ने हाम्रो अनुरोध हो ।
पहुँचका आधारमा ब्याज तोक्नुहुन्न
सरोजकाजी तुलाधार
अध्यक्ष
नेपाल वित्तीय संस्था संघ
हामी मौद्रिक नीतिको प्रतीक्षामा छौँ । बैंकिङ क्षेत्रमा एउटा विडम्बना छ । त्यो के भने ७–८ प्रतिशतमा राखिएको ब्याजदरको आधारदर १ वर्षपछि १२–१३ प्रतिशत पुर्याइन्छ । आधारदर किन राखियो भने त्योभन्दा तलको ब्याजदरमा बैंकले ऋण नदिनुपर्ने हो । तर, अहिले बैंकहरूले प्रकाशन गरेको वासलात हेर्ने हो भने आधारदर १० देखिन्छ र ब्याजदर अन्तरचाहिँ १ देखि ६ प्रतिशतसम्म छ । हाम्रो अर्थव्यवस्थामा कस्तो आधारदर राम्रो हुने र कसरी आधारदर ६ प्रतिशत प्लस कायम राख्ने भन्ने कुरा महत्वपूर्ण हुन्छ भन्ने लाग्छ । एउटा बैंकको आधारदर १० छ भने नेपाली नागरिक र नेपालमै व्यवसाय गर्ने व्यक्तिमध्ये एउटाले ११ प्रतिशतमा र कसैले १६ प्रतिशत ब्याजदरमा ऋण पाउने अवस्था छ । यस्तो कारोबार गर्ने अनि हामी आफैँले आफ्नो कार्यक्षमता समान भएन भनेर कुरा पनि गर्ने गर्छौँ ।
अहिले पहुँचवाला वर्गले आधारदरभन्दा १ प्रतिशत बढीमा ऋण पाउने, तर सानो व्यवसाय सुरु गर्छु भन्ने मनोबलका साथ ऋण माग्न आउनेले १६ प्रतिशत ब्याजदरमा पनि कर्जा नपाउने स्थिति छ । अनि हामी आफैँ नेपालमा युवालाई जोगाउनुपर्छ, बाहिर जान दिनहुँदैन भनेर भाषण गर्छौँ । हाम्रो ऋण लिएर व्यवसाय गर्न सक्ने अवस्था नै कायम राखेका छैनौँ, यदि कसैले ऋण पाइहाले पनि चर्को ब्याजदर तिर्नुपर्ने अवस्था छ । हामीले यो विषयमा सोच्नुपर्ने आवश्यकता भइसकेको छ । लगानी गर्ने सवालमा सबैको आ–आफ्नो विश्लेषण हुन्छ ।
बैंकहरूले लिने कर्जाको २ प्रतिशत, ४ प्रतिशत वा कतिसम्म अन्तर कायम राख्ने भन्ने विषयमा निर्णय हुनुपर्छ । बैंकले कुनै पनि व्यवसायमा गर्ने लगानीको स्रोत भनेकै निक्षेप हो । हामीले निक्षेपकर्ताबाट संकलन गरेकै रकम लगानी गर्ने हो । अनि निक्षेपकर्तालाई मारमा पारेर कसरी काम गर्न सकिन्छ ? बैंकले एक वर्षअघि मुद्रास्फीतिदरभन्दा कम दरमा निक्षेपकर्तालाई ब्याजदर उपलब्ध गराइरहेको अवस्था थियो । यसले निक्षेपकर्तालाई फाइदा पुगेको छ । तर, हामीले पछिल्लो समय दिएको ब्याजदर निक्षेपकर्ताका लागि आकर्षक छैन, जसकारण व्यक्तिगत बचतमै रकम सञ्चित भइरहेको छ । बैंकले विभिन्न लक्ष्य हासिल गर्न निक्षेपको मात्रा बढाउनु जरुरी छ । तर, त्यसका लागि निक्षेपकर्ताको मन जित्नु आवश्यक छ । ब्याजदर बढी दियो भने निक्षेप स्वतः बढ्छ । अर्कातिर कति स्पे्रडदर राख्ने, कति नराख्ने भन्नेतिर नलागी न्यायोचित ढंगले कर्जा प्रवाह गरिनुपर्छ ।
बैंक वित्तीय संस्थामा निक्षेपका लागि प्रतिस्पर्धा गर्दा बढी ब्याजदर दिन तयार हुने गरेको उदाहरण छ, यो विडम्बना हो । प्रतिस्पर्धा गर्दा ६–७ प्रतिशतसम्म बढी ब्याजदर तिर्न पुगिरहेको अवस्था छ । तसर्थ, बैंकले प्रकाशित गरेको ब्याजदरभन्दा कति बढी अंकसम्म ‘बिड’ गर्ने भनेर यकिन गर्नु पनि आवश्यक भइसकेको छ । त्यसैगरी, बैंकको ‘फिक्स डिपोजिटर’ले ऋण माग्न चाह्यो भने सस्तो पर्छ, तर सर्वसाधारणले महँगो ब्याजदरमा ऋण लिनुपर्ने बाध्यता छ । यसलाई पनि मौद्रिक नीतिले सम्बोधन गर्नु आवश्यक छ ।